Domain zahnarzt-insolvenz.de kaufen?
Wir ziehen mit dem Projekt
zahnarzt-insolvenz.de um.
Sind Sie am Kauf der Domain
zahnarzt-insolvenz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zahnarzt-insolvenz.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
ZAHNIMPLANTAT-NOTFÄLLE & IHRE BEHANDLUNG, Taschenbuch von Rohit Nandan,Akash Gopi,Anushka Saxena, Verlag Unser WissenZahnimplantat-notfälle & Ihre Behandlung, Taschenbuch Von Rohit Nandan,akash Gopi,anushka Saxena, Verlag Unser Wissen, Seitenanzahl: 6048,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zahnmedizinische ProphylaxeZahnmedizinische Prophylaxe , Lehrbuch und Praxisleitfaden , Staubsauger > Autopflege & Aufbereitung , Auflage: 6. Auflage, Erscheinungsjahr: 20250611, Redaktion: Roulet, Jean-Francois~Fath, Susanne~Zimmer, Stefan, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 376, Abbildungen: 234 farbige Abbildungen, Keyword: Zahmedizin; Prophylaxe; Prävention; Zahn; Zahngesundheit; Mundschleimhaut; Dentalhygiene; Dentalhygienikerin; Mundhygiene; Prophylaxe Assistentin; Prophylaxe Assistenz; Mundraum; Reinigung; Zahnarzt; Zahnarzthelferin; Parodontologie, Fachschema: Krankenpflege~Pflege / Krankenpflege~Präventive Zahnheilkunde~Prophylaxe (Zahnheilkunde)~Dentogen~Odontogen~Zahnheilkunde~Zahnmedizin, Fachkategorie: Krankenpflege, Warengruppe: HC/Zahnmedizin/Mund- und Kieferheilkunde, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 17, Gewicht: 1, Produktform: Kartoniert,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
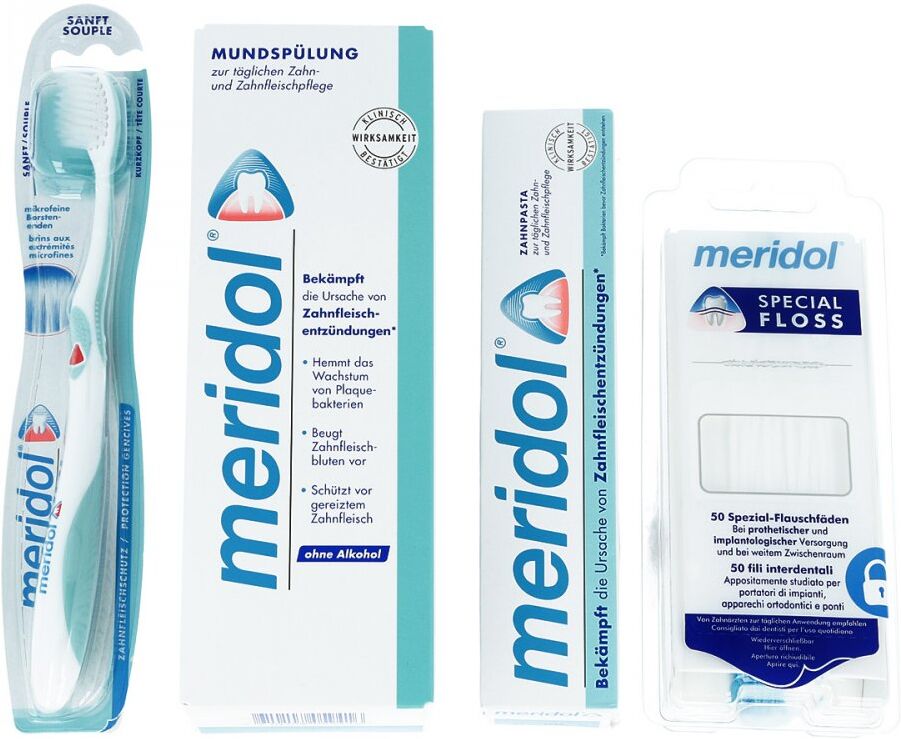
Paket Meridol MundhygieneAnwendungsgebiet von Paket Meridol MundhygieneDas Paket Meridol Mundhygiene bestehend aus Mundspülung, Zahnbürste, Zahnpasta und Special-Floss bietet besonders wirksame Pflege und sanften Schutz bei empfindlichen Zahnfleisch und Zähnen. Das Paket Meridol Mundhygiene arbeitet mit der einzigartigen Wirkstoffkombination aus Aminflourid und Zinnflorid, die die Neuentstehung von Zahnbelegen und Zahnstein hemmt, vor Entzündungen schützt und die natürliche Mundflora fördert.Wirkungsweise von Paket Meridol MundhygieneDas Paket Meridol Mundhygiene enthält die folgenden verschreibungsfreien Medikamente und Artikel: 1x Meridol Mundspuel Loesung, 400 ml (PZN: 3713120) 1x Meridol special Floss, 1 Pck (PZN: 0536019) 1x Meridol Zahnbuerste, 1 Stk (PZN: 2471229) 1x Meridol Zahnpasta m.Faltschachtel, 75 ml (PZN: 6894659) Paket Meridol Mundhygiene können in Ihrer Versandapotheke www.juvalis.de erworben werden.24,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Zahnarzt-SetDas Zahnarzt-set Ist Ein Ideales Spielzeug Für Angehende Zahnärzte. Es Fördert Kreatives Rollenspiel Und Hilft Kindern, Ihre Angst Vor Zahnarztbesuchen Zu Überwinden. Das Set Enthält Verschiedene Instrumente, Die In Einer Zahnarztpraxis Verwendet...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Abrechnung Zahnersatz für Zahnarztpraxis & Zahntechniker, Gebundene Ausgabe von Martina Königer,Petra Streifeneder-Mengele, Tredition,Abrechnung Zahnersatz Für Zahnarztpraxis & Zahntechniker, Gebundene Ausgabe Von Martina Königer,petra Streifeneder-mengele, Tredition, 978-3-7482-5301-3, Seitenanzahl: 80894,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abrechnung Zahnersatz für Zahnarztpraxis & Zahntechniker, Taschenbuch von Martina Königer,Petra Streifeneder-Mengele, Tredition, 978-3-7482-5300-6Abrechnung Zahnersatz Für Zahnarztpraxis & Zahntechniker, Taschenbuch Von Martina Königer,petra Streifeneder-mengele, Tredition, 978-3-7482-5300-6, Seitenanzahl: 80884,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ZAHNIMPLANTAT-NOTFÄLLE & IHRE BEHANDLUNG, Taschenbuch von Rohit Nandan,Akash Gopi,Anushka Saxena, Verlag Unser WissenZahnimplantat-notfälle & Ihre Behandlung, Taschenbuch Von Rohit Nandan,akash Gopi,anushka Saxena, Verlag Unser Wissen, Seitenanzahl: 6048,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zahnmedizinische ProphylaxeZahnmedizinische Prophylaxe , Lehrbuch und Praxisleitfaden , Staubsauger > Autopflege & Aufbereitung , Auflage: 6. Auflage, Erscheinungsjahr: 20250611, Redaktion: Roulet, Jean-Francois~Fath, Susanne~Zimmer, Stefan, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 376, Abbildungen: 234 farbige Abbildungen, Keyword: Zahmedizin; Prophylaxe; Prävention; Zahn; Zahngesundheit; Mundschleimhaut; Dentalhygiene; Dentalhygienikerin; Mundhygiene; Prophylaxe Assistentin; Prophylaxe Assistenz; Mundraum; Reinigung; Zahnarzt; Zahnarzthelferin; Parodontologie, Fachschema: Krankenpflege~Pflege / Krankenpflege~Präventive Zahnheilkunde~Prophylaxe (Zahnheilkunde)~Dentogen~Odontogen~Zahnheilkunde~Zahnmedizin, Fachkategorie: Krankenpflege, Warengruppe: HC/Zahnmedizin/Mund- und Kieferheilkunde, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 17, Gewicht: 1, Produktform: Kartoniert,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Paket Meridol MundhygieneAnwendungsgebiet von Paket Meridol MundhygieneDas Paket Meridol Mundhygiene bestehend aus Mundspülung, Zahnbürste, Zahnpasta und Special-Floss bietet besonders wirksame Pflege und sanften Schutz bei empfindlichen Zahnfleisch und Zähnen. Das Paket Meridol Mundhygiene arbeitet mit der einzigartigen Wirkstoffkombination aus Aminflourid und Zinnflorid, die die Neuentstehung von Zahnbelegen und Zahnstein hemmt, vor Entzündungen schützt und die natürliche Mundflora fördert.Wirkungsweise von Paket Meridol MundhygieneDas Paket Meridol Mundhygiene enthält die folgenden verschreibungsfreien Medikamente und Artikel: 1x Meridol Mundspuel Loesung, 400 ml (PZN: 3713120) 1x Meridol special Floss, 1 Pck (PZN: 0536019) 1x Meridol Zahnbuerste, 1 Stk (PZN: 2471229) 1x Meridol Zahnpasta m.Faltschachtel, 75 ml (PZN: 6894659) Paket Meridol Mundhygiene können in Ihrer Versandapotheke www.juvalis.de erworben werden.24,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Zahnarzt-SetDas Zahnarzt-set Ist Ein Ideales Spielzeug Für Angehende Zahnärzte. Es Fördert Kreatives Rollenspiel Und Hilft Kindern, Ihre Angst Vor Zahnarztbesuchen Zu Überwinden. Das Set Enthält Verschiedene Instrumente, Die In Einer Zahnarztpraxis Verwendet...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elmex Kariesschutz Professional+Zahnspange ExpertAnwendungsgebiet von Elmex Kariesschutz Professional+Zahnspange ExpertMit der elmex® KARIESSCHUTZ PROFESSIONAL ZAHNSPANGE Zahnpasta werden die Zähne auch beim Tragen einer Zahnspange vor Zuckersäuren geschützt. Viele Lebensmittel enthalten Zucker, der in Säuren umgewandelt werden kann. Diese Zuckersäuren im Zahnbelag können die Zähne schwächen, indem sie Mineralien auflösen, und Karies verursachen.Die Elmex Kariesschutz Professional+Zahnspange Expert reguliert den pH-Wert in der Plaque, bevor Zuckersäuren die Zähne angreifen und Karies verursachen können. Zudem verteilt sich die Zahnpasta leicht zwischen Zähnen und Zahnspangen, um auch schwer zugängliche Stellen zu remineralisieren. Der Geschmack ist angenehm mild.Zur Pflege des Zahnschmelzes bietet diese fluoridhaltige Zahnpasta eine hochwirksame Remineralisierung des Zahnschmelzes und ist ideal für Jugendliche, die eine Zahnspange tragen.Wirkstoffe / Inhaltsstoffe / ZutatenElmex Kariesschutz Professional+Zahnspange Expert enthält:Calcium Carbonate, Aqua, Glycerin, Hydrated Silica, Arginine, Lauryl Glucoside, Disodium Cocoyl Glutamate, Sodium Monofluorophosphate, Xanthan Gum, Aroma, Benzyl Alcohol, Sodium Bicarbonate, Tetrasodium Pyrophosphate, Sodium Saccharin, Sodium Hydroxide. Contains: Sodium Monofluorophosphate Total Fluoride content: 1450 ppGegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe sollte das Produkt nicht eingenommen werden.DosierungAnwendungsempfehlung von Elmex Kariesschutz Professional+Zahnspange Expert: Die Zähne mindestens zweimal täglich putzen oder den Empfehlungen des Zahnarztes folgen. Tube nach Gebrauch verschließen, um die Produktqualität zu erhalten.HinweiseNicht für Kinder unter 7 Jahren geeignet. Elmex Kariesschutz Professional+Zahnspange Expert können in Ihrer Versandapotheke www.juvalis.de erworben werden.4,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Behandlung von Zahnlücken mit nicht-konventionellem festsitzendem Zahnersatz, Taschenbuch von Yosra Mabrouk Aguir,Lamia Mansour,Amel Labidi, VerlagBehandlung Von Zahnlücken Mit Nicht-konventionellem Festsitzendem Zahnersatz, Taschenbuch Von Yosra Mabrouk Aguir,lamia Mansour,amel Labidi, Verlag Unser Wissen, 978-620-8-02319-5, Seitenanzahl: 5235,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.